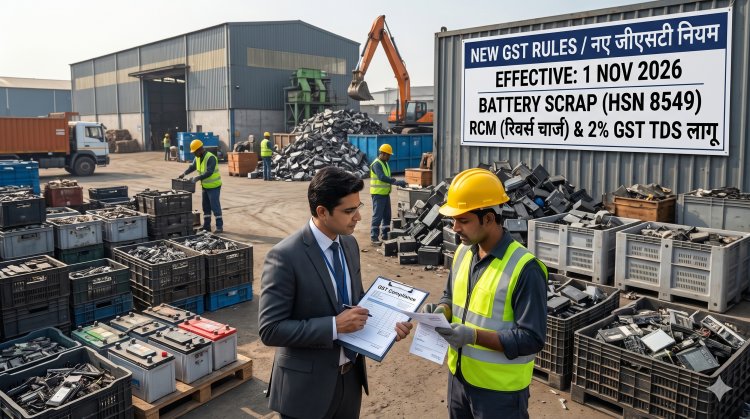
बैटरी स्क्रैप व ई वेस्ट खरीद पर RCM और 2% GST TDS 1 नवंबर से लागू
फर्जी बिलों और कानूनी झंझटों से मुक्ति: उद्योग के लंबे संघर्ष की ऐतिहासिक जीत
निश्चिंतता से काम करने के लिए और फर्जी बिलों (Fake Billing) की परेशानी से बचने के लिए लैड रीसाइक्लर्स और बैटरी उद्योग जिस नीतिगत बदलाव को लंबे समय से चाहता था, वह एक बड़े संघर्ष और सतत प्रयासों के बाद अब साकार हो गया है। अनरजिस्टर्ड स्क्रैप डीलर्स से खरीद पर RCM लागू होने और रजिस्टर्ड सप्लायर्स पर 2% GST TDS लागू होने से अब फर्जी बिलिंग के सिंडिकेट और बाद में विभाग द्वारा ITC ब्लॉक किए जाने के डर से हमेशा के लिए मुक्ति मिल गई है।
 Arvind Mohan
1 नवंबर 2026 से प्रभावी नए नियमों के तहत खरीदार, विक्रेता और रिसाइकलर के लिए संपूर्ण व्यावहारिक गाइड
1. वैधानिक अधिसूचनाएं - जानकारी के लिए जरूरी
वित्त मंत्रालय (राजस्व विभाग) द्वारा 27 अक्टूबर 2026 को GST काउंसिल की अनुशंसा पर तीन महत्वपूर्ण अधिसूचनाएं जारी की गई हैं, जो 1 नवंबर 2026 से प्रभावी हैं। यह व्यवस्था स्क्रैप क्षेत्र में टैक्स चोरी रोकने और संपूर्ण सप्लाई चेन को पारदर्शी बनाने के उद्देश्य से लाई गई है।
- Notification No. 04/2026-Central Tax (Rate): अनरजिस्टर्ड सप्लायर से HSN 8549 स्क्रैप खरीदने पर CGST एक्ट के सेक्शन 9(3) के तहत रिवर्स चार्ज मैकेनिज्म (RCM) लागू।
- Notification No. 07/2026-Central Tax: रजिस्टर्ड सप्लायर से HSN 8549 स्क्रैप खरीदने पर सेक्शन 51 के तहत 2% GST TDS काटना अनिवार्य।
- Notification No. 06/2026-Central Tax: धारा 23(2) में संशोधन द्वारा स्क्रैप सप्लायर्स के लिए मिलने वाली टर्नओवर आधारित रजिस्ट्रेशन छूट समाप्त।

2. स्थिति 'A': अनरजिस्टर्ड विक्रेता से खरीद पर RCM के नियम
यदि कोई रजिस्टर्ड खरीदार या रिसाइक्लर किसी ऐसे कबाड़ी या वेंडर से HSN 8549 बैटरी स्क्रैप खरीदता है जो GST में रजिस्टर्ड नहीं है, तो विक्रेता टैक्स नहीं लगाएगा। टैक्स चुकाने की पूरी जिम्मेदारी खरीदार की होगी।
खरीदार के लिए अनिवार्य कानूनी अनुपालन (Buyer Compliance Checklist):
- खरीदार का GST रजिस्ट्रेशन: खरीदार का GST में विधिवत पंजीकृत होना अनिवार्य है।
- सेल्फ-इनवॉइस (Self-Invoice): विक्रेता के अनरजिस्टर्ड होने के कारण CGST एक्ट के सेक्शन 31(3)(f) के तहत खरीदार को स्वयं अपने नाम पर 'सेल्फ-इनवॉइस' जनरेट करना होगा।
- पेमेंट वाउचर (Payment Voucher): अनरजिस्टर्ड विक्रेता को भुगतान करते समय सेक्शन 31(3)(g) के तहत नियमानुसार पेमेंट वाउचर जारी करना होगा।
- कैश लेजर से टैक्स भुगतान: RCM देनदारी केवल Electronic Cash Ledger में चालान जमा करके ही चुकाई जा सकती है। इसके लिए इनपुट क्रेडिट (ITC) का इस्तेमाल नहीं हो सकता।
- GSTR-3B रिटर्न में रिपोर्टिंग: इसे GSTR-3B के टेबल 3.1(d) (Inward supplies liable to reverse charge) में दर्शाना अनिवार्य है।
- इनपुट टैक्स क्रेडिट (ITC): कैश में टैक्स जमा करने के बाद खरीदार सामान्य नियमों के तहत इसका 100% ITC (टेबल 4(A)(3)) क्लेम कर सकता है।
- TDS से छूट: RCM के तहत आने वाले अनरजिस्टर्ड सौदों पर 2% GST TDS नहीं काटा जाएगा।
RCM गणना का व्यावहारिक उदाहरण:
| Particulars | राशि (₹) | टिप्पणी / अनुपालन |
|---|---|---|
| बैटरी स्क्रैप का कुल खरीद मूल्य (Purchase Value) | ₹10,00,000 | सप्लायर को सीधे भुगतान योग्य |
| लागू GST (18% RCM के तहत) | ₹1,80,000 | खरीदार द्वारा देय देनदारी |
| खरीदार द्वारा सरकार को जमा टैक्स (Cash Ledger) | ₹1,80,000 | पोर्टल पर चालान द्वारा नकद भुगतान |
| खरीदार को प्राप्त होने वाला इनपुट क्रेडिट (ITC) | ₹1,80,000 | शर्तों के अधीन पूरा 100% ITC मान्य |
3. स्थिति 'B': रजिस्टर्ड विक्रेता से खरीद पर 2% GST TDS के नियम
यदि बैटरी स्क्रैप विक्रेता GST में रजिस्टर्ड है, तो RCM लागू नहीं होगा। सप्लायर सामान्य टैक्स इनवॉइस जारी करेगा। परंतु, Notification No. 07/2026-CT के तहत CGST एक्ट की धारा 51 के अंतर्गत खरीदार को भुगतान के समय 2% GST TDS काटना अनिवार्य होगा।
GST TDS के मुख्य नियम एवं शर्तें:
- लागू होने की सीमा (Threshold Limit): एक अनुबंध/ऑर्डर के तहत कुल कर-योग्य मूल्य (Taxable Value) ₹2,50,000 से अधिक होने पर ही TDS कटेगा। ₹2.5 लाख या उससे कम पर TDS नहीं कटेगा।
- TDS की दरें:
- राज्य के भीतर खरीद (Intra-State): 1% CGST + 1% SGST (कुल 2%)
- दूसरे राज्य से खरीद (Inter-State): 2% IGST
- गणना का आधार: TDS केवल माल की शुद्ध टैक्सेबल मूल्य पर कटेगा (इनवॉइस में जुड़े GST या सेस पर नहीं)।
- अलग GST TDS रजिस्ट्रेशन (Form GST REG-07): टैक्स डिडक्टर के रूप में टैक्स काटने और जमा करने के लिए सामान्य GSTIN के अलावा अलग TDS रजिस्ट्रेशन होना अनिवार्य है।
- GSTR-7 फाइलिंग: काटा गया TDS अगले माह की 10 तारीख तक Form GSTR-7 दाखिल करके सरकारी खजाने में जमा करना होगा।
- सप्लायर को टीडीएस क्रेडिट (Form GSTR-7A): GSTR-7 फाइल होते ही सप्लायर के इलेक्ट्रॉनिक कैश लेजर में राशि जमा हो जाएगी और Form GSTR-7A सर्टिफिकेट उपलब्ध होगा।
TDS गणना एवं इनवॉइस ब्रेकअप का व्यावहारिक उदाहरण:
| Particulars | राशि (₹) | प्रभाव / गणना |
|---|---|---|
| स्क्रैप का टैक्सेबल मूल्य (Taxable Value) | ₹10,00,000 | आधार मूल्य |
| 18% GST (सप्लायर द्वारा चार्ज किया गया) | ₹1,80,000 | इनवॉइस में जुड़ा टैक्स |
| कुल इनवॉइस मूल्य (Total Invoice Value) | ₹11,80,000 | सप्लायर का कुल बिल |
| 2% GST TDS कटौती (टैक्सेबल मूल्य ₹10 लाख का 2%) | (-) ₹20,000 | खरीदार द्वारा GSTR-7 में देय |
| सप्लायर को किया जाने वाला शुद्ध भुगतान (Net Payable) | ₹11,60,000 | विक्रेता के बैंक खाते में देय राशि |
4. खरीदार, विक्रेता और रिसाइकलर के लिए भूमिकाएं एवं जिम्मेदारियां
A. बैटरी स्क्रैप रिसाइक्लर्स एवं खरीदारों (Buyers/Recyclers) के लिए:
- ट्रेडर सप्लायर की चेन की जांच: यदि आपका सप्लायर ट्रेडर है, तो पुष्टि करें कि उसने अपनी पूर्व आपूर्ति श्रृंखला से नियमानुसार TDS काटा है और उसके पास वैध TDS डिडक्टर रजिस्ट्रेशन है।
- HSN कोड का सत्यापन: पुष्टि करें कि आवक स्क्रैप सही रूप से HSN 8549 (इलेक्ट्रिकल, इलेक्ट्रॉनिक और बैटरी स्क्रैप) के तहत ही वर्गीकृत है।
- टैक्स दर का सही निर्धारण: माल के सटीक वर्गीकरण के अनुसार लागू GST दर की पुष्टि करें।
B. बैटरी स्क्रैप विक्रेताओं (Sellers / Scrap Dealers) के लिए:
- रजिस्ट्रेशन छूट की समाप्ति: CGST एक्ट के सेक्शन 23(2) के तहत स्क्रैप डीलर्स को मिलने वाली सामान्य टर्नओवर छूट समाप्त कर दी गई है।
- TDS क्रेडिट का उपयोग: काटा गया 2% TDS सीधे आपके Electronic Cash Ledger में जमा होगा, जिसे टैक्स देनदारी निपटाने या रिफंड लेने में उपयोग किया जा सकता है।
5. अन्य उत्पाद जिन पर यह संयुक्त व्यवस्था लागू है
सरकार ने बैटरी स्क्रैप के साथ-साथ निम्नलिखित स्क्रैप एवं वेस्ट उत्पादों को भी इसी RCM एवं TDS ढांचे के तहत अधिसूचित किया है:
| HSN / Chapter | वस्तु का विवरण (Description) | लागू व्यवस्था |
|---|---|---|
| HSN 1518 | प्रयुक्त कुकिंग ऑयल (Used Cooking Oil) | अनरजिस्टर्ड पर RCM, रजिस्टर्ड पर 2% TDS |
| HSN 3915 | प्लास्टिक वेस्ट एवं स्क्रैप (Plastic Scrap) | अनरजिस्टर्ड पर RCM, रजिस्टर्ड पर 2% TDS |
| HSN 4004 | टायर वेस्ट एवं स्क्रैप (Tyre Scrap) | अनरजिस्टर्ड पर RCM, रजिस्टर्ड पर 2% TDS |
| Chapters 72 to 81 | मेटल स्क्रैप (लोहा, स्टील, कॉपर, एल्युमिनियम आदि) | रजिस्टर्ड पर 2% TDS एवं पूर्व-अधिसूचित RCM |
| HSN 8549 | इलेक्ट्रिकल, इलेक्ट्रॉनिक्स वेस्ट एवं बैटरी स्क्रैप | अनरजिस्टर्ड पर RCM, रजिस्टर्ड पर 2% TDS |
6. अनिवार्य एक्शन चेकलिस्ट (Trade Action Plan)
- वेंडर मास्टर की मैपिंग: सभी सप्लायर्स को दो श्रेणियों में वर्गीकृत करें—(क) GST रजिस्टर्ड, और (ख) अनरजिस्टर्ड।
- HSN कोड्स का सिस्टम अपडेट: ERP/अकाउंटिंग सॉफ्टवेयर में HSN 8549, 1518, 3915, 4004 और चैप्टर्स 72-81 के लेजर्स को अपडेट करें।
- खरीद प्रक्रियाएं : अनरजिस्टर्ड खरीद (RCM) और रजिस्टर्ड खरीद (TDS) के लिए अलग अकाउंटिंग वर्कफ़्लो बनाएं।
- RCM डॉक्युमेंटेशन कंट्रोल्स: अनरजिस्टर्ड खरीद पर ऑटोमैटिक सेल्फ-इनवॉइस (31(3)(f)) और पेमेंट वाउचर (31(3)(g)) जनरेशन सेट करें।
- GST TDS रजिस्ट्रेशन (Form GST REG-07): रजिस्टर्ड सप्लायर से ₹2.5 लाख से अधिक के अनुबंध पर TDS डिडक्टर रजिस्ट्रेशन प्राप्त करें।
- GSTR-7 फाइलिंग शिड्यूल: प्रत्येक महीने की 10 तारीख से पहले GSTR-7 फाइलिंग और GSTR-7A जनरेशन की आंतरिक प्रक्रिया तय करें।
- प्रारंभिक रिकंसीलिएशन: पुराने और नए सौदों के बीच किसी भी विसंगति से बचने के लिए अकाउंट बुक्स और वेंडर बैलेंसेज का मिलान पूरा करें।
विशेषज्ञ सलाह
बैटरी स्क्रैप और ई-वेस्ट क्षेत्र में RCM और 2% GST TDS लागू होने से गैर-पंजीकृत अनौपचारिक सौदों और फर्जी बिलिंग पर पूरी तरह लगाम लगेगी। यह व्यवस्था ईमानदार उद्यमियों के लिए एक मजबूत सुरक्षा कवच है। खरीदारों और रिसाइक्लर्स को अपनी खरीद प्रक्रिया को पूरी तरह पारदर्शी, सिस्टम-आधारित और अनुपालन-युक्त रखना होगा।
स्क्रैप एवं बैटरी स्क्रैप (HSN 8549) पर नए जीएसटी नियम: संपूर्ण FAQ गाइड
Q1. 1 नवंबर 2026 से स्क्रैप व्यापारियों के लिए क्या बड़े बदलाव लागू हुए हैं?
स्क्रैप व्यापार को पारदर्शी बनाने के लिए तीन प्रमुख बदलाव किए गए हैं:
- रिवर्स चार्ज (RCM): अनरजिस्टर्ड कबाड़ी या वेंडर से खरीद पर टैक्स चुकाने की जिम्मेदारी सीधे खरीदार की होगी।
- 2% GST TDS: रजिस्टर्ड सप्लायर्स से ₹2.5 लाख से अधिक की खरीद पर 2% TDS काटना अनिवार्य है।
- रजिस्ट्रेशन छूट समाप्त: स्क्रैप कारोबार करने वाले सप्लायर्स के लिए विशेष रजिस्ट्रेशन छूट समाप्त कर दी गई है (Notification 06/2026-CT)।
Q2. अनरजिस्टर्ड कबाड़ी से बैटरी स्क्रैप (HSN 8549) खरीदने पर RCM के क्या नियम हैं?
अनरजिस्टर्ड सप्लायर से बैटरी स्क्रैप खरीदने पर RCM अनिवार्य है (Notification 04/2026-CT Rate):
- टैक्स देयता: विक्रेता टैक्स नहीं जोड़ेगा; खरीदार को स्वयं टैक्स जमा करना होगा।
- दस्तावेज़: खरीदार को सेल्फ-इनवॉइस और पेमेंट वाउचर जारी करना होगा।
- भुगतान व ITC: टैक्स कैश लेजर में जमा होगा और इसका 100% ITC क्लेम किया जा सकता है।
- TDS छूट: इस सौदे पर 2% GST TDS काटने की आवश्यकता नहीं है।
Q3. रजिस्टर्ड सप्लायर से स्क्रैप खरीदने पर 2% GST TDS कब और किस सीमा पर कटेगा?
रजिस्टर्ड सप्लायर से खरीद पर 2% TDS तभी कटेगा जब:
- खरीदार और विक्रेता दोनों GST रजिस्टर्ड हों (B2B सप्लाई)।
- एक अनुबंध/ऑर्डर के तहत कुल कर-योग्य मूल्य (Taxable Value) ₹2,50,000 से अधिक हो (टैक्स व सेस को छोड़कर)।
नोट: ₹2.5 लाख या उससे कम के अनुबंध पर TDS नहीं कटेगा।
Q4. स्क्रैप बिल पर 2% TDS की गणना और भुगतान कैसे किया जाएगा?
TDS की कटौती बिल के शुद्ध टैक्सेबल मूल्य पर होगी:
- Intra-State: 1% CGST + 1% SGST (कुल 2%)
- Inter-State: 2% IGST (कुल 2%)
खरीदार मूल राशि से 2% TDS रोककर शेष 98% राशि और पूरा GST सप्लायर को देगा। काटा गया 2% हिस्सा अगले माह की 10 तारीख तक GSTR-7 के माध्यम से सरकारी खजाने में जमा किया जाएगा।
Q5. स्क्रैप खरीद में GSTR-7 और GSTR-7A की क्या भूमिका है?
- GSTR-7: खरीदार (Deductor) द्वारा अगले महीने की 10 तारीख तक दाखिल किया जाने वाला मासिक रिटर्न, जिससे काटा गया टीडीएस सरकार को जमा होता है।
- GSTR-7A: यह ऑटो-जनरेटेड TDS सर्टिफिकेट है। रिटर्न फाइल होते ही यह सर्टिफिकेट सप्लायर को उपलब्ध हो जाता है और 2% राशि उसके Cash Ledger में क्रेडिट हो जाती है।
Q6. लैड रीसाइक्लर्स और स्मेल्टर्स के लिए आवश्यक अनुपालन चेकलिस्ट क्या है?
- TDS रजिस्ट्रेशन: GST REG-07 के तहत अलग से TDS रजिस्ट्रेशन लें।
- RCM व सेल्फ-इनवॉइसिंग: अनरजिस्टर्ड वेंडर्स से खरीद पर सेल्फ-इनवॉइस बनाएं और कैश लेजर से टैक्स भरें।
- सप्लाई चेन जांच: पुष्टि करें कि रजिस्टर्ड वेंडर्स के साथ ₹2.5 लाख से अधिक के सौदों पर नियमानुसार TDS काटा और GSTR-7 में रिपोर्ट किया गया हो।
Q7. इन नए नियमों से 'फर्जी बिलों' (Fake Invoicing) पर कैसे रोक लगेगी?
|
|
Co-Author Naveen Prakash Sharma Executive Director Gravita |